海尔系有屋智能盈利承压,大宗业务能否撑起智能家居新蓝海?
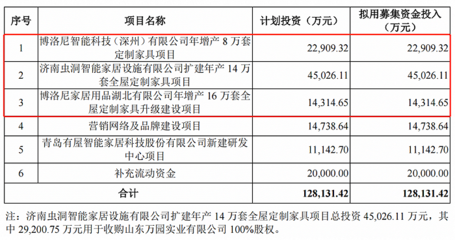
智能家居赛道持续升温,吸引众多企业竞相布局。作为海尔系重要一员的“有屋智能”,其IPO进程及经营状况备受市场关注。最新的招股书及财务数据显示,有屋智能正面临盈利能力趋弱的挑战,而公司正试图依靠大宗业务抢占智能家居这片“新蓝海”。这条路径是否行得通,值得深入探讨。\n\n一、营收增长背后,盈利能力持续下滑\n\n有屋智能主营定制家具及智能家居产品,背靠海尔集团,其营收规模在过去几年呈现增长态势。但细看利润指标,却透露出隐忧。2020年至2022年,公司营业收入从约37亿元增长至约39亿元,但净利润却从约2亿元下滑至约1.2亿元,毛利率也同步走低。2023年上半年,盈利能力进一步承压的特征愈发明显。\n\n这种“增收不增利”的状况,一方面源于原材料成本上升、行业竞争加剧带来的价格压力;另一方面,也与有屋智能的业务模式息息相关。公司重点发力的大宗业务(即面向房地产开发商等企业客户的精装工程配套),虽然拉动了收入增长,但回款周期长、毛利偏低,削弱了整体盈利质量。\n\n二、跑马圈地大宗业务,抢占“新蓝海”逻辑\n\n在零售端面临激烈竞争的情况下,大宗业务成为有屋智能快速切入智能家居市场的关键抓手。所谓“新蓝海”,指的是房地产精装修趋势下,智能家居产品在新建住宅中的前装配套市场。相比存量房零售改装,前装市场的标准化、规模化特征更为突出,且单个合同金额大,能快速起量。\n\n有屋智能凭借海尔系的技术和品牌背书,与多家头部地产企业建立了合作,试图以入户智能家居系统的整体解决方案抢占份额。大宗业务也有助于摊薄研发和生产成本,形成一定的规模壁垒。从这个角度看,押注大宗业务,客观上有利于在早期阶段抢占智能家居标配的用户心智。\n\n三、大宗模式的风险与闭环挑战\n\n不容回避的是,大宗业务本身蕴含着风险。恒大等头部房企相继出现债务违约后,房地产上下游产业链的企业应声陷入应收账款泥潭。有屋智能的应收账款余额持续走高,对应收款项账款计提的坏账准备也在侵蚀利润。一旦楼市持续低迷、开发商资金链紧张,企业很可能“赔本赚吆喝”。\n\n大宗业务更像一个先有订单再建能力的准工程模式,会对现金流形成长期吞噬。智能技术在C端更新速度快、迭代频繁,而精装社区的适配又先天具备滞后性。只拉订单、前期挖渠截获而非平台模式的开源裂变,意味着后续容易陷入增量巨大但难以调度的问题。\n\n四、抢占“新蓝海”的关键:抓住交付机制中的角色升格\n\n要把短期抢人场景,转化成差异标准化屏障,行业现下需要的是智制系统构建者的发力点。对于有
如若转载,请注明出处:http://www.lawtopcn.com/product/47.html
更新时间:2026-10-30 13:27:49